


2026-11-20
網易(9999.HK)第三季經調整盈利下跌3.6%,低於市場預期; 該公司公布,截至9月底止第三季,股東應佔盈利84.02億元(人民幣‧下同),按年跌2.48%,每股基本盈利2.62元,派第三季股息0.117美元。按非公認會計準則,股東應佔盈利91.64億元,按年跌3.56%。第三季毛利190.8億元 , Bloomberg預期爲210.2億元。
股價急插,暫時最多下瀉20%,低見150.3元。
第三季,淨收入278.52億元,按年跌1.79% , Bloomberg預期爲303.8億元, 不如預期;其中,遊戲及相關增值服務淨收入229.37億元,減少1.7%, 瑞銀指期內遊戲收入按年跌2%,由第一季及第二季分別升7%及10%減速,低於該行及市場預期8%及9%。表現偏軟反映當季遊戲上線管線相對有限,以及《夢幻西遊》強勁表現帶來較高比較基數。
有道淨收入14.28億元,減少12.3%;網易雲音樂淨收入19.46億元,減少0.9%, 有道及雲音樂則分別按年跌,低於市場預期16%及3%;創新及其他業務淨收入15.4億元,增加7.1%。
今年首9個月,股東應佔盈利260.57億元,按年跌5.31%。按非公認會計準則,股東應佔盈利281.85億元,跌6.89%。
遊戲收入罕見出現下跌,行政總裁丁磊表示,短劇今年呈現爆炸式發展,對用戶注意力的吸引力巨大,短期內確實會對遊戲產生影響。
瑞銀指出,遞延收入增長於第三季放緩至按年升4%,對比第一季及第二季分別升23%及14%,或顯示第四季遊戲收入增長偏弱。維持「買入」評級; 摩根大通指由於第三季線上遊戲收入增長遜預期,摩通相信市場對網易2026年收入及盈利預測將下調。該行認為,網易營運整體健康,下一個關注焦點為《遺忘之海》的國際上線時間;在主要新遊戲推出時間未有公布前,預期股價短期將在區間波動,維持「增持」評級及目標價280元。
本文所提供的任何資料只供參考之用。並不對這些資料的準確性、完整性 、合時性或對基於這些資料而作出的任何決定負責。

參考香港交易所於 2024 年 6 月 18 日發佈的香港證券及衍生產品市場維持惡劣天氣下交易的
諮詢總結,該措施將於 2024 年 9 月 23 日開始實行。
「惡劣天氣交易日」是指在星期一至五(不包括香港公眾假期)期間任何一天發生惡劣天氣情況,包括:香港天文臺發出的八號或以上颱風信號或黑色暴雨警告,或香港特區政府發出的「極端情況」公告。
鑑於香港交易及結算所有限公司(下稱「港交所」)宣佈由 2024 年 9 月 23 日起實施惡劣天 氣情況下仍維持股市交易; 有見及此,本公司向所有客戶作出以下提示:
如對上述有任何查詢,歡迎致電(852) 3589 1623 與客戶服務部聯絡。
由於港燈進行電力設備緊急維修工程, 本公司的證券交易系統及設施將於以下時段暫停服務:
1) 31/5/2024 (FRI) 18:00 PM - 3/6/2024 (MON) 08:00 AM
2) 4/6/2024 (Tue) 18:00 PM - 5/6/2024 (Wed) 08:00 AM
如有造成不便之處,敬請見諒。
反詐騙聲明
鴻昇證券有限公司就偽冒網站發表聲明
鴻昇證券有限公司提示客戶慎防偽冒本行的網站。有關偽冒網站通過虛假網站或手機即時通訊軟體(如WhatsApp)邀請投資者參與非法証券活動,以獲得佣金或其他可觀的回報。
鴻昇在此提醒客戶,本行與偽冒電郵及網站並無任何關係。客戶應注意妥善保管個人登入資料,而公司不會透過短訊或電郵超連結,要求客戶登入其網站或流動應用程式進行銀行帳戶匯款,更不會透過短訊,要求客戶提供任何敏感的個人資料。
以下為有關偽冒電子郵件的截圖及偽冒網站連結:
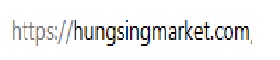
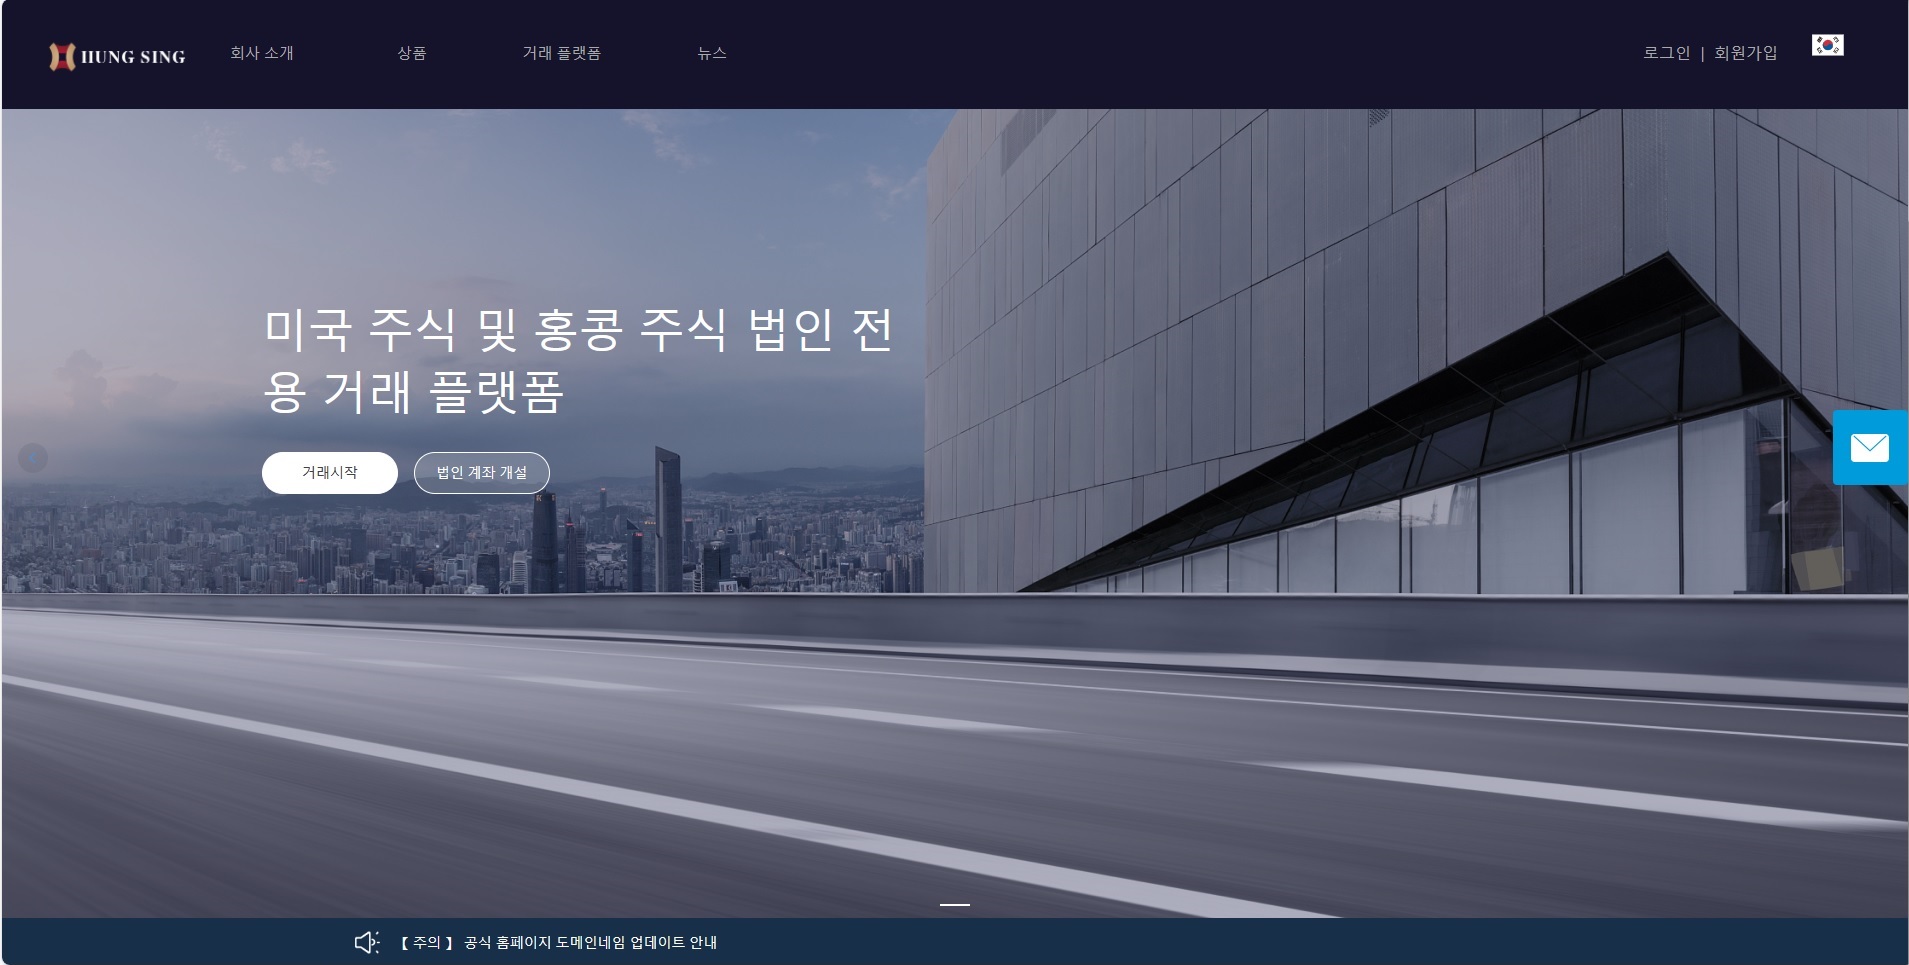
同時, 鴻昇希望提醒公眾以下欺詐行為,在某些情況下,某些聲稱是鴻昇員工的個人會招攬投資者購買股票、加入投資計畫或納稅。他們中的一些人通過出示偽造的鴻昇名片、員工證或包含鴻昇標誌的文件,謊稱代表鴻昇。
鴻昇在此重申,本行的香港網址為 www.hungsing.org。客戶如需使用證券服務,應在瀏覽器上地址的欄目輸入正確網址。
鴻昇正與有關方面關閉偽冒網站。客戶如有懷疑,請致電我們的客戶服務熱線(852) 3589 1623或發送電子郵件至[email protected],並向當地執法機構報告此事。
系統已恢復正常。 如仍有任何問題, 請打電話: 3589 1668 與客戶經理聯繫。不便之處, 敬請原諒!
因網路故障,網路供應商正加急搶修中。 在此期間,請打tel: 3589 1668 聯繫客戶經理為您下單。 不便之處, 敬請原諒!
DZHI 報價系統
鴻昇證券以客為先,以超抵優惠價*向客戶提供下列產品:
串流版* (IQ Streaming)
串流版-是經濟通網上實時財經新聞報價系統。客戶成功申請串流版服務, 便可隨即查看港股行情、即時股票及期貨報價、專家評論、傳聞與貼士, 以及第一手直接報導國內的財經新聞, 以掌握中國經濟趨勢及金融政策, 更獨享乾坤燭圖表。 讓您隨時隨地於網上緊貼市況, 有效地追蹤及監察每隻股票的最新走勢, 助您作出最佳投資決定。
*請立即致電(852)-35891630向客戶主任申請!
並可與鴻昇網上交易系統連結發揮超強效能!!!
表格為 PDF 格式,若你的電腦未有Adobe Reader 請到此下載
鴻昇證券以客為先,以超抵優惠價*向客戶提供下列產品:
1. Aastocks 2007 (阿思達克2007) with Futures Market Depth
2. MIE (盈資訊) with Futures Market Depth
*請立即致電(852)-35891630向客戶主任申請!
表格為 PDF 格式,若你的電腦未有Adobe Reader 請到此下載
 客戶服務熱線: (852) 3589 1623

