


2026-10-28
渣打(2888.HK) 發布第三季盈利後股價+5.8%。
第三季稅前溢利增27% 優於市場預期
渣打集團(2888.HK))公布,截至9月底止第三季業績,除稅前溢利22.5億元(美元.下同),按年增長27.41%。優於市場(Bloomberg)預期的 $20.9億元。
集團行政總裁Bill Winters表示:「我們於本季度再創佳績,各項業務均錄得廣泛增長,每股盈利自年初至今上升27%。我們一直深信,貿易、投資及財富創造的結構性轉變將為渣打帶來龐大機遇,而本季度的表現亦進一步印證我們正成功把握這些機遇。我們穩定且全面的表現,反映出本集團業務的優勢及嚴謹的執行力,使我們有信心上調二〇二六年的收入指引,目前預期二〇二六年有形股東權益回報將約為14%。」
上調收入指引
渣打上調2026年的指引,按固定滙率基準計算並撇除重大項目,經營收入按年增幅將高於5%至7%的增長範圍,調整前, 原預期為 5% 至 7% 的範圍; 其中,淨利息收入預期按年上升約4%;倘撇除重大項目,成本對收入比率約為60%;有形股東權益回報將約為14%。
第三季,經營收入57.81億元,按年上升13.13%。其中,淨利息收入升9%至30億元,受交易量及資產負債表組合優化所帶動;非利息收入升19%至28億元,受財富方案業務及環球市場的強勁增長勢頭所帶動;財富方案業務升26%,連續第三個季度表現創新高,投資產品及銀行保險均錄得廣泛增長;環球市場升21%,受經常性及非經常性收入的雙位數增長所帶動。
期內,淨息差增加9個基點至2.03%,原因是在較低的利率環境下,負債支付率較總資產收益率下跌得更快,反映嚴謹的負債定價及資產負債表組合的改善。
經營支出上升9%至34億元,撇除重大項目2後增幅相同,主要因促進業務增長而進行的針對性投資所致,同時亦維持正收入與成本增長差。
普通股權一級資本比率為13.8%,市場(Bloomberg)預期13.8%, 按季下跌31個基點。有形股東權益回報為15.7%,上升520個基點。
期內,信貸減值支出9000萬元,按年減少52%,反映企業及投資銀行業務的撥回淨額2400萬元,以及財富管理及零售銀行業務的支出1.14億元均大致持平。
本文所提供的任何資料只供參考之用。並不對這些資料的準確性、完整性 、合時性或對基於這些資料而作出的任何決定負責。

參考香港交易所於 2024 年 6 月 18 日發佈的香港證券及衍生產品市場維持惡劣天氣下交易的
諮詢總結,該措施將於 2024 年 9 月 23 日開始實行。
「惡劣天氣交易日」是指在星期一至五(不包括香港公眾假期)期間任何一天發生惡劣天氣情況,包括:香港天文臺發出的八號或以上颱風信號或黑色暴雨警告,或香港特區政府發出的「極端情況」公告。
鑑於香港交易及結算所有限公司(下稱「港交所」)宣佈由 2024 年 9 月 23 日起實施惡劣天 氣情況下仍維持股市交易; 有見及此,本公司向所有客戶作出以下提示:
如對上述有任何查詢,歡迎致電(852) 3589 1623 與客戶服務部聯絡。
由於港燈進行電力設備緊急維修工程, 本公司的證券交易系統及設施將於以下時段暫停服務:
1) 31/5/2024 (FRI) 18:00 PM - 3/6/2024 (MON) 08:00 AM
2) 4/6/2024 (Tue) 18:00 PM - 5/6/2024 (Wed) 08:00 AM
如有造成不便之處,敬請見諒。
反詐騙聲明
鴻昇證券有限公司就偽冒網站發表聲明
鴻昇證券有限公司提示客戶慎防偽冒本行的網站。有關偽冒網站通過虛假網站或手機即時通訊軟體(如WhatsApp)邀請投資者參與非法証券活動,以獲得佣金或其他可觀的回報。
鴻昇在此提醒客戶,本行與偽冒電郵及網站並無任何關係。客戶應注意妥善保管個人登入資料,而公司不會透過短訊或電郵超連結,要求客戶登入其網站或流動應用程式進行銀行帳戶匯款,更不會透過短訊,要求客戶提供任何敏感的個人資料。
以下為有關偽冒電子郵件的截圖及偽冒網站連結:
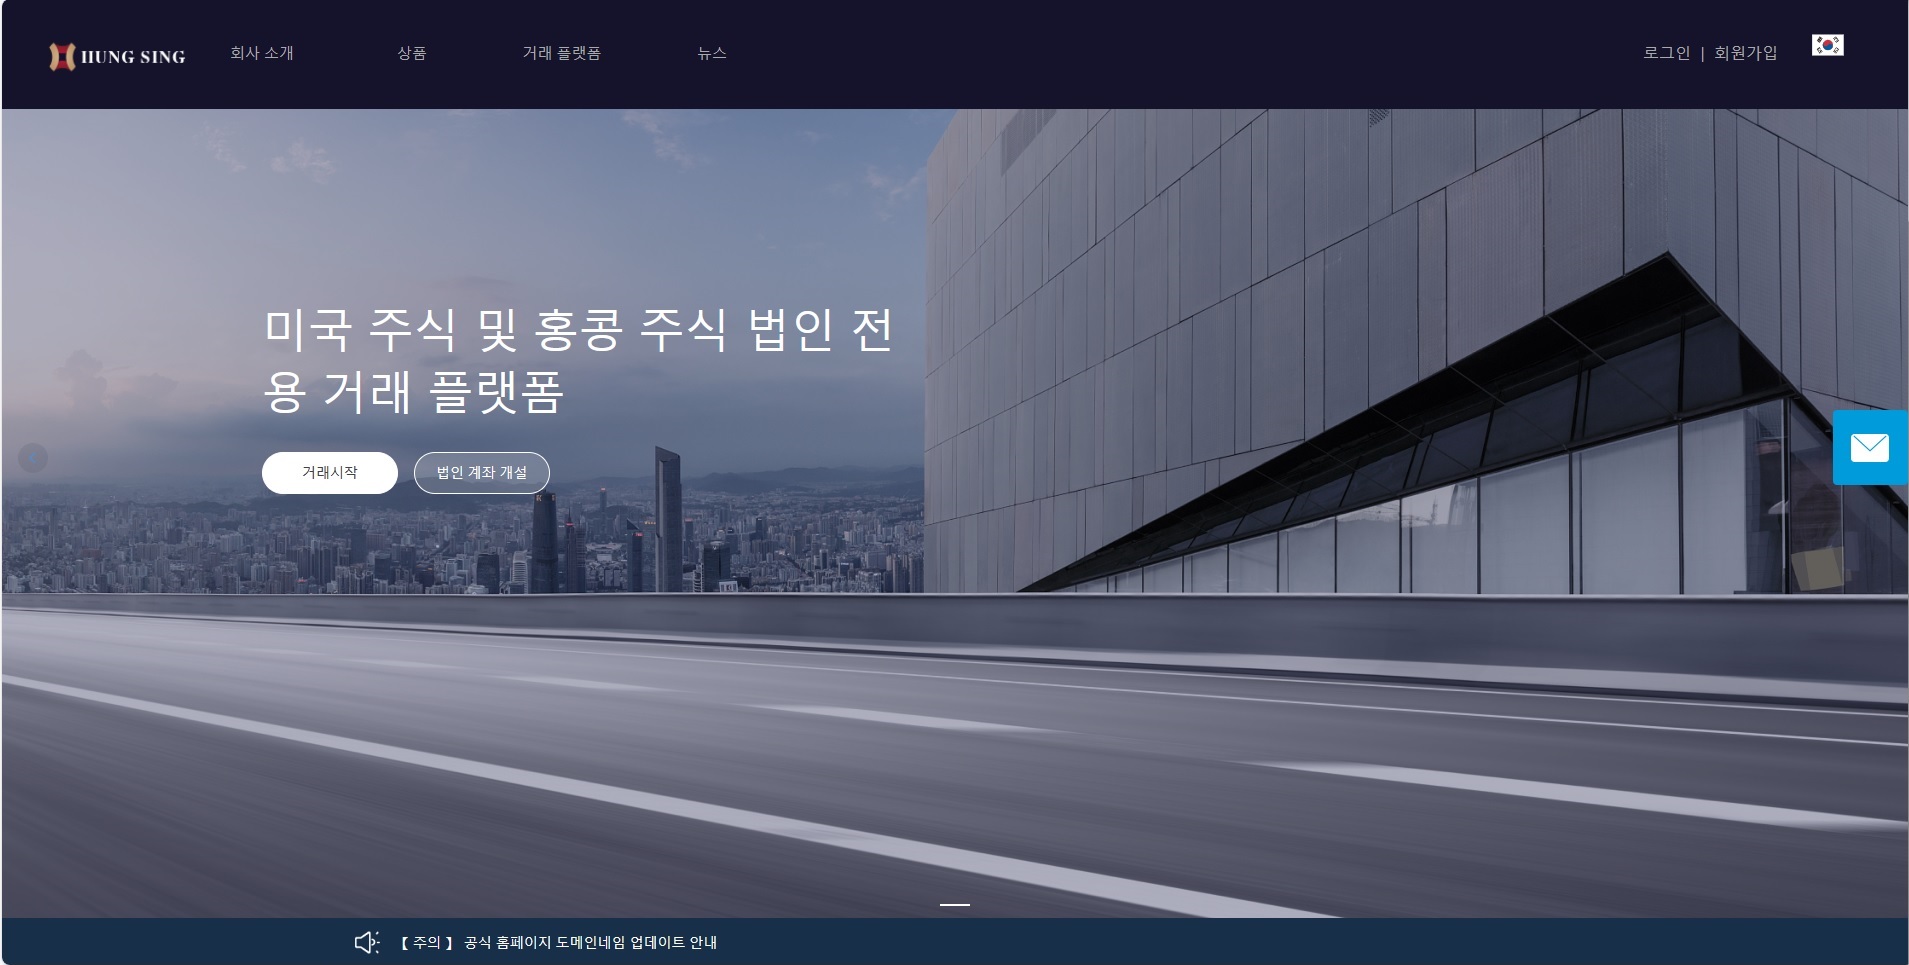
同時, 鴻昇希望提醒公眾以下欺詐行為,在某些情況下,某些聲稱是鴻昇員工的個人會招攬投資者購買股票、加入投資計畫或納稅。他們中的一些人通過出示偽造的鴻昇名片、員工證或包含鴻昇標誌的文件,謊稱代表鴻昇。
鴻昇在此重申,本行的香港網址為 www.hungsing.org。客戶如需使用證券服務,應在瀏覽器上地址的欄目輸入正確網址。
鴻昇正與有關方面關閉偽冒網站。客戶如有懷疑,請致電我們的客戶服務熱線(852) 3589 1623或發送電子郵件至[email protected],並向當地執法機構報告此事。
系統已恢復正常。 如仍有任何問題, 請打電話: 3589 1668 與客戶經理聯繫。不便之處, 敬請原諒!
因網路故障,網路供應商正加急搶修中。 在此期間,請打tel: 3589 1668 聯繫客戶經理為您下單。 不便之處, 敬請原諒!
DZHI 報價系統
鴻昇證券以客為先,以超抵優惠價*向客戶提供下列產品:
串流版* (IQ Streaming)
串流版-是經濟通網上實時財經新聞報價系統。客戶成功申請串流版服務, 便可隨即查看港股行情、即時股票及期貨報價、專家評論、傳聞與貼士, 以及第一手直接報導國內的財經新聞, 以掌握中國經濟趨勢及金融政策, 更獨享乾坤燭圖表。 讓您隨時隨地於網上緊貼市況, 有效地追蹤及監察每隻股票的最新走勢, 助您作出最佳投資決定。
*請立即致電(852)-35891630向客戶主任申請!
並可與鴻昇網上交易系統連結發揮超強效能!!!
表格為 PDF 格式,若你的電腦未有Adobe Reader 請到此下載
鴻昇證券以客為先,以超抵優惠價*向客戶提供下列產品:
1. Aastocks 2007 (阿思達克2007) with Futures Market Depth
2. MIE (盈資訊) with Futures Market Depth
*請立即致電(852)-35891630向客戶主任申請!
表格為 PDF 格式,若你的電腦未有Adobe Reader 請到此下載
 客戶服務熱線: (852) 3589 1623

