


2026-11-20
阿里(9988.HK)季绩前连跌10个交易日,累挫26%, 今早高开+2.5%, 报82.55港元。
阿里(9988.HK)公布上财季营收略超预期,截至今年9月底止第二季,经调整盈利为199.09亿元(人民币‧下同),按年增加92%, 市场预期为266.08亿元, 调整后每ADS收益8.10元,预估10.75元。收入2715.19亿元,按年升10%, 超Bloomberg预期的2705.3亿元; 经调整 EBITDA为460.6亿元, 超Bloomberg预期的399亿元; 经调整EBIT为326.36亿元,按年增长2.6倍。经营利润率从上年同期的2%升至11%;净利润同比增长213%至644.20亿元,市场预期 235.2 亿元, 主要受投资净收益增加及经营利润改善推动。
在强劲的AI需求驱动下,AI云与算力服务收入609.73亿元,按年增长53%
外部客户收入按年增长加速至64%。外部客户经常性收入按年增长亦达到67%。其中,AI相关产品收入保持强劲势头,达179.18亿元,实现连续第13个季度的三位数按年增长。经调整EBITA年增121%,超出市场预期, EBITA利润率升至年增14.5%,超出市场预期, 反映业务增长逐步转化为盈利改善。
电商集团盈利能力明显改善,季度经调整 EBITA 按年增长 243% 至 388.51 亿元
主要受惠淘宝实时零售业务亏损大幅收窄。国内电商业务季度收入 984.97 亿元,按年下跌 5%,客户管理收入同样按年跌 5%。不过剔除新商业发展项目抵销收入影响后,CMR 按年增长约 1%,反映核心商业需求大致稳定。
实时零售方面,公司透过优化高价值食品及非食品类别订单结构,拉动平均客单价持续提升,单位经济效益较上一季度改善。高价值会员业务保持增长,截至 9 月 30 日,88VIP 会员规模约 6600 万,按年录得双位数增长。
其他板块,中国实时零售整体收入按年增长 22% 至 587.57 亿元. 主要由盒马带动。国际电商收入按年跌 8% 至 257.23 亿元,主要受欧盟海关改革影响,速卖通收入下滑,部分被 Trendyol 增长抵销。全球批发业务收入按年升 6% 至 142.60 亿元。
AI 实验室与应用业务季度收入按年增长 51% 至 44.35 亿元
主要受智能体 AI 产品需求上升带动。阿里继续迭代模型能力,推动 AI 应用落地至各个业务场景。
资本性支出504.77亿元,按年增长60%
主要是集团持续投入AI基础设施,以满足强劲且不断加速的客户需求。公司当季经营现金流156.90亿元,按年增长 55%, 自由现金流净流出344.72亿元, 管理层表示,较上年同期 218.40 亿元明显扩大,将根据市场情况审慎投入AI建设,提高资本回报率,并争取尽早实现自由现金流转正。
阿里巴巴CEO:AI相关产品的年化收入规模超过100亿美元
在2027财年第二季财报分析师电话会上,阿里巴巴集团CEO吴泳铭表示,平头哥三代GPU产品路线图正在加速推进-今年真武M890全面上线,2027年V900、2028年J900的生产供应链全面推进并进入大规模量产。平头哥新一代GPU真武V900 2027一季度量产
阿里CEO吴泳铭:未来绝大部分模型都会完全依赖国产芯片做训练
阿里CEO吴泳铭在业绩电话会上表示,2027年一季度,新一代平头哥的国产芯片完全可以支持超大规模模型的训练。 「其实,我们已经开始在今年这一代平头哥芯片开始训练下一代模型。随着平头哥的国产芯片的产能持续扩量,从长远来看,对于阿里模型的发展,会是一种长期的支撑。因为未来不管是阿里,还是合作伙伴、客户,绝大部分模型都会完全依赖国产芯片还是训练,无论是预训练还是后训练
综合各因素影响,吴泳铭表示,2031财年(2030自然年)云外部收入1000亿美元、利润率超过20%的目标不变
阿里巴巴主管:2030年历年云端外部营收、利润率的目标有很强的可见度。执行长吴泳铭称,公司自研芯片应能抵消美国芯片管制新规的影响,但数据中心建设短期内仍可能受到拖累,预计明年云服务营收增速从目前的53%降至30%-45%, 预计2028年云端业务销售额将成长速度将回升至50%。
季绩后, 富瑞绩后调低目标价,由186港元降至156港元,评级「买入」, 认为,云端服务前景获厘清;但宏观不确定性压低消费者信心。认为截至今年9月底止第二财季度业绩后会,管理层针对市场因美国芯片出口管制而对云端服务前景的担忧作出回应。富瑞预期,该业务分部收入将在12月季度加速增长,并于2028年3月底止财年度,年增长率放缓至30-45%,随后在2029财年回升至50%以上。2027/2028年度对平头哥(T-Head)的投资将推动产能扩张,并为未来增长奠定基础。
野村指评级为「买入」。阿里巴巴第二财季盈利表现强劲且优于预期,其中云端业务营收增长优于预期,电子商务业务的盈利能力亦有所增强。
本文所提供的任何数据只供参考之用。并不对这些数据的准确性、完整性 、合时性或对基于这些资料而作出的任何决定负责。

参考香港交易所于 2024 年 6 月 18 日发布的香港证券及衍生产品市场维持恶劣天气下交易的
咨询总结,该措施将于 2024 年 9 月 23 日开始实行。
「恶劣天气交易日」是指在星期一至五(不包括香港公众假期)期间任何一天发生恶劣天气情况,包括:香港天文台发出的八号或以上台风信号或黑色暴雨警告,或香港特区政府发出的「极端情况」公告。
鉴于香港交易及结算所有限公司(下称「港交所」)宣布由 2024 年 9 月 23 日起实施恶劣天 气情况下仍维持股市交易; 有见及此,本公司向所有客户作出以下提示:
如对上述有任何查询,欢迎致电(852) 3589 1623 与客户服务部联络。
由于港灯进行电力设备紧急维修工程, 本公司的证券交易系统及设施将于以下时段暂停服务:
1) 31/5/2024 (FRI) 18:00 PM - 3/6/2024 (MON) 08:00 AM
2) 4/6/2024 (Tue) 18:00 PM - 5/6/2024 (Wed) 08:00 AM
如有造成不便之处,敬请见谅。
反诈骗声明
鸿升证券有限公司就伪冒网站发表声明
鸿升证券有限公司提示客户慎防伪冒本行的网站。有关伪冒网站通过虚假网站或手机实时通讯软件(如WhatsApp)邀请投资者参与非法证券活动,以获得佣金或其他可观的回报。
鸿升在此提醒客户,本行与伪冒电邮及网站并无任何关系。客户应注意妥善保管个人登入数据,而公司不会透过短讯或电邮超链接,要求客户登入其网站或流动应用程序进行银行帐户汇款,更不会透过短讯,要求客户提供任何敏感的个人资料。
以下为有关伪冒电子邮件的截图及伪冒网站连结:
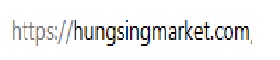
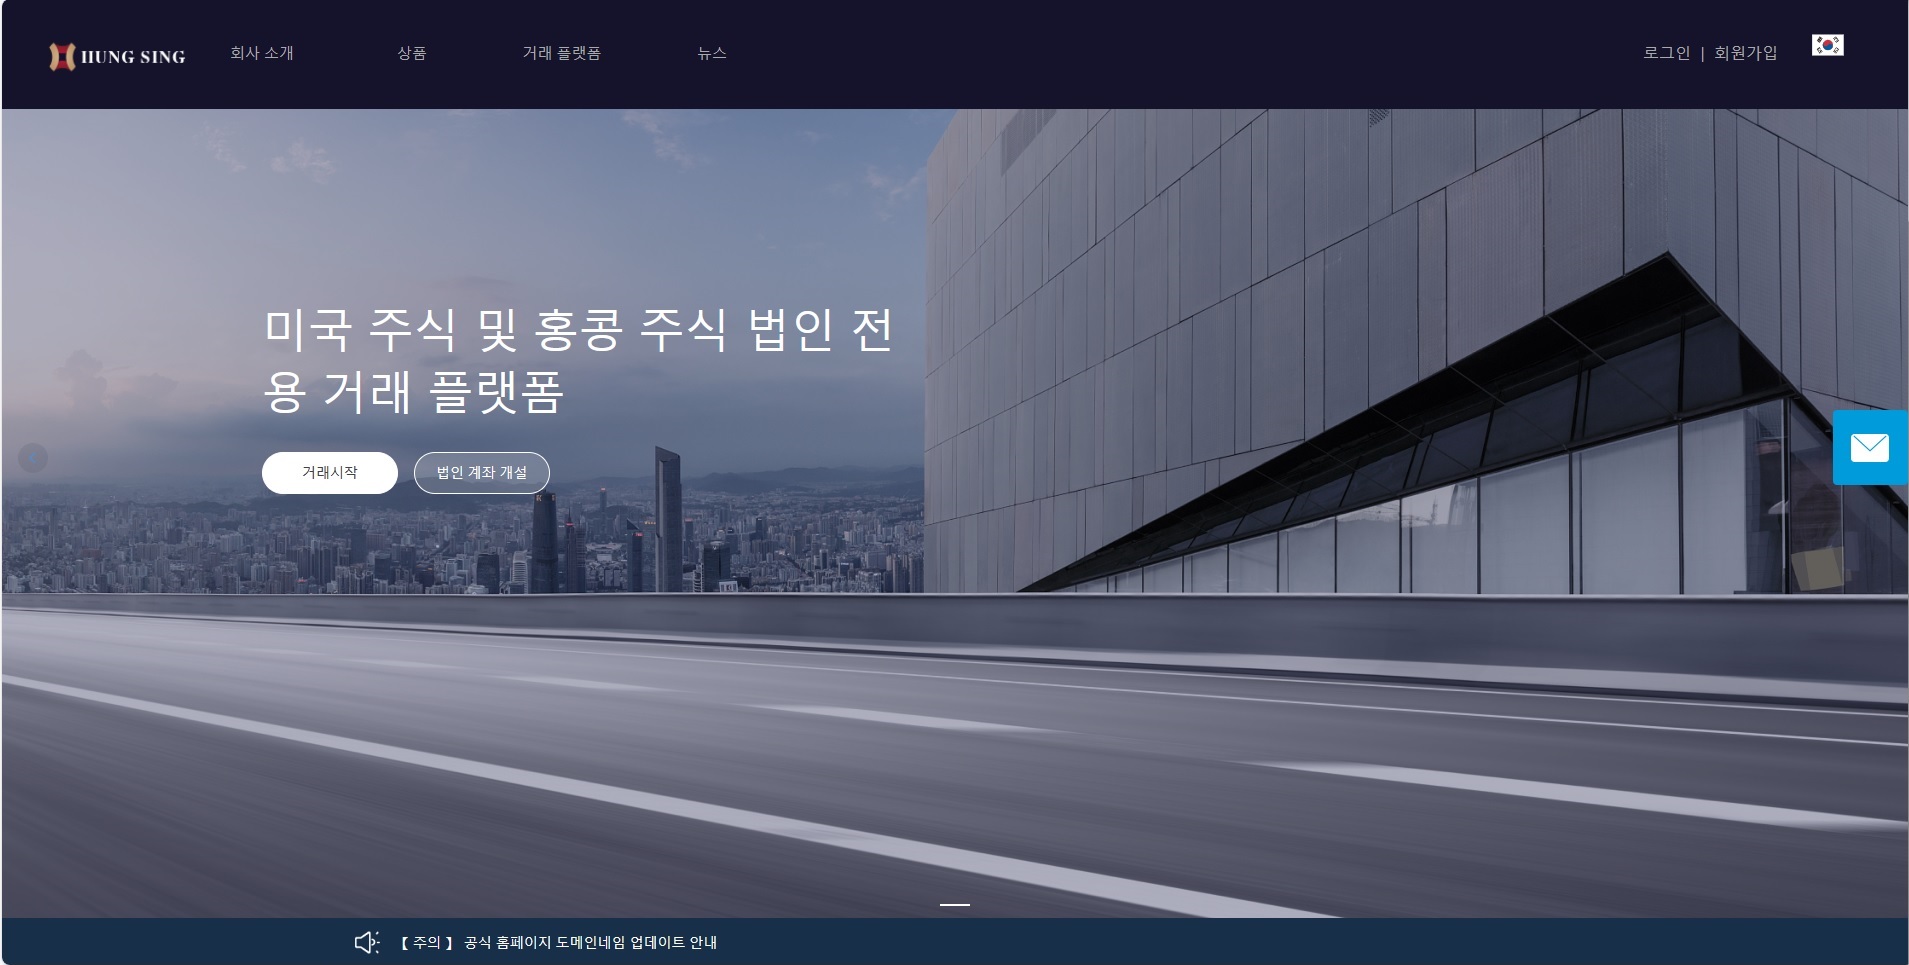
同时, 鸿升希望提醒公众以下欺诈行为,在某些情况下,某些声称是鸿升员工的个人会招揽投资者购买股票、加入投资计划或纳税。他们中的一些人通过出示伪造的鸿升名片、员工证或包含鸿升标志的文件,谎称代表鸿升。
鸿升在此重申,本行的香港网址为 www.hungsing.org。客户如需使用证券服务,应在浏览器上地址的欄目输入正确网址。
鸿升正与有关方面关闭伪冒网站。客户如有怀疑,请致电我们的客户服务热线(852) 3589 1623或发送电子邮件至[email protected],并向当地执法机构报告此事。
系统已恢复正常。 如仍有任何问题, 请打电话: 3589 1668 与客户经理联系。不便之处, 敬请原谅!
因网络故障,网络供应商正加急抢修中。 在此期间, 请打tel: 3589 1668 联系客户经理为您下单。 不便之处, 敬请原谅!
DZHI 報價系統
鴻昇證券以客為先,以超抵優惠價*向客戶提供下列產品:
串流版* (IQ Streaming)
串流版-是經濟通網上實時財經新聞報價系統。客戶成功申請串流版服務, 便可隨即查看港股行情、即時股票及期貨報價、專家評論、傳聞與貼士, 以及第一手直接報導國內的財經新聞, 以掌握中國經濟趨勢及金融政策, 更獨享乾坤燭圖表。 讓您隨時隨地於網上緊貼市況, 有效地追蹤及監察每隻股票的最新走勢, 助您作出最佳投資決定。
*請立即致電(852)-35891630向客戶主任申請!
並可與鴻昇網上交易系統連結發揮超強效能!!!
表格為 PDF 格式,若你的電腦未有Adobe Reader 請到此下載
鴻昇證券以客為先,以超抵優惠價*向客戶提供下列產品:
1. Aastocks 2007 (阿思達克2007) with Futures Market Depth
2. MIE (盈資訊) with Futures Market Depth
*請立即致電(852)-35891630向客戶主任申請!
表格為 PDF 格式,若你的電腦未有Adobe Reader 請到此下載
 客户服务热线: (852) 3589 1623

