


2026-10-29
中国平安(2318.HK)9个月纯利966.45亿元人民币跌逾27%
中国平安(2318.HK) 公布,截至2026年9月30日止9个月,股东应占溢利966.45亿元人民币(下同),按年下跌27.256%,每股基本盈利5.55元。招银国际估计集团前九个月净利或按年跌29%; 美银预期九个月盈利按年跌21%至1,049亿元人民币。
前3季度,集团归属于母公司股东的营运利润1259.05亿元,按年增长8.3%;基本每股营运收益7.23 元,按年增长9.2%;非年化营运ROE 11%,按年持平。
期内,营业收入按年跌12.6%至7876.34亿元。
首3季,寿险及健康险新业务价值309.87亿元,按年跌13.26%, 招银国际估计集团前九个月料按年跌14%; 美银预期按年跌16%; 新业务价值率28.9%,跌1.7个百分点。
前三季度,寿险及健康险业务营运利润872.38亿元,同比增长5.7%。渠道端多元化协同发展,非代理人渠道新业务价值贡献占比36.9%,同比提升1.8个百分点,持续发挥多渠道优势。产品端主动优化交期结构,积极推进长交期产品转型,代理人渠道新业务长交期占比(2)同比提升超10个百分点,业务价值稳步提升。
前三季度,平安产险原保险保费收入2,652.15亿元,同比增长3.5%,其中新能源车险原保险保费收入同比增长21.2%;保险服务收入2,630.35亿元,同比增长3.8%;整体综合成本率95.6%,同比优化1.4个百分点,持续保持良好的盈利能力。
银行营收利润双增长,资产质量整体平稳,核心一级资本充足率提升。2026年前三季度,平安银行实现营业收入1,031.00亿元,同比增长2.4%;实现净利润391.86亿元,同比增长2.2%。截至2026年9月30日,不良贷款率1.05%,拨备覆盖率214.75%;核心一级资本充足率9.61%,较年初上升0.25个百分点。
高盛发表报告,将平安保险(2318.HK)未来12个月目标价调低至68港元维持「买入」的投资评级。第三财季业绩基本上符合预期
高盛将平安保险2026-2028年的新业务价值(NBV)下调5-6%,以反映新保单销售下滑
第三财季业绩基本上符合预期:
经营溢利(OPAT)按年增8%,表现优于预期; 但寿险新业务价值(NBV)较去年同期下降54%,降幅超出预期。经营溢利表现亮眼得益于寿险业务的积极经营差异以及较低的实际税率;而新业务价值的大幅下滑则反映了行业共同面临的逆风因素,包括此前促销活动带来的高基数效应,以及银保(bancassurance)渠道业务受到的干扰。
尽管账面价值和资产管理业务利润表现超预期,但考虑到股票市场疲软,该行将平保2026-2028财年的预计上调1-3%,但将2026财年的预计净利润下调4%
本文所提供的任何数据只供参考之用。并不对这些数据的准确性、完整性 、合时性或对基于这些资料而作出的任何决定负责。

参考香港交易所于 2024 年 6 月 18 日发布的香港证券及衍生产品市场维持恶劣天气下交易的
咨询总结,该措施将于 2024 年 9 月 23 日开始实行。
「恶劣天气交易日」是指在星期一至五(不包括香港公众假期)期间任何一天发生恶劣天气情况,包括:香港天文台发出的八号或以上台风信号或黑色暴雨警告,或香港特区政府发出的「极端情况」公告。
鉴于香港交易及结算所有限公司(下称「港交所」)宣布由 2024 年 9 月 23 日起实施恶劣天 气情况下仍维持股市交易; 有见及此,本公司向所有客户作出以下提示:
如对上述有任何查询,欢迎致电(852) 3589 1623 与客户服务部联络。
由于港灯进行电力设备紧急维修工程, 本公司的证券交易系统及设施将于以下时段暂停服务:
1) 31/5/2024 (FRI) 18:00 PM - 3/6/2024 (MON) 08:00 AM
2) 4/6/2024 (Tue) 18:00 PM - 5/6/2024 (Wed) 08:00 AM
如有造成不便之处,敬请见谅。
反诈骗声明
鸿升证券有限公司就伪冒网站发表声明
鸿升证券有限公司提示客户慎防伪冒本行的网站。有关伪冒网站通过虚假网站或手机实时通讯软件(如WhatsApp)邀请投资者参与非法证券活动,以获得佣金或其他可观的回报。
鸿升在此提醒客户,本行与伪冒电邮及网站并无任何关系。客户应注意妥善保管个人登入数据,而公司不会透过短讯或电邮超链接,要求客户登入其网站或流动应用程序进行银行帐户汇款,更不会透过短讯,要求客户提供任何敏感的个人资料。
以下为有关伪冒电子邮件的截图及伪冒网站连结:
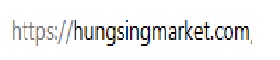
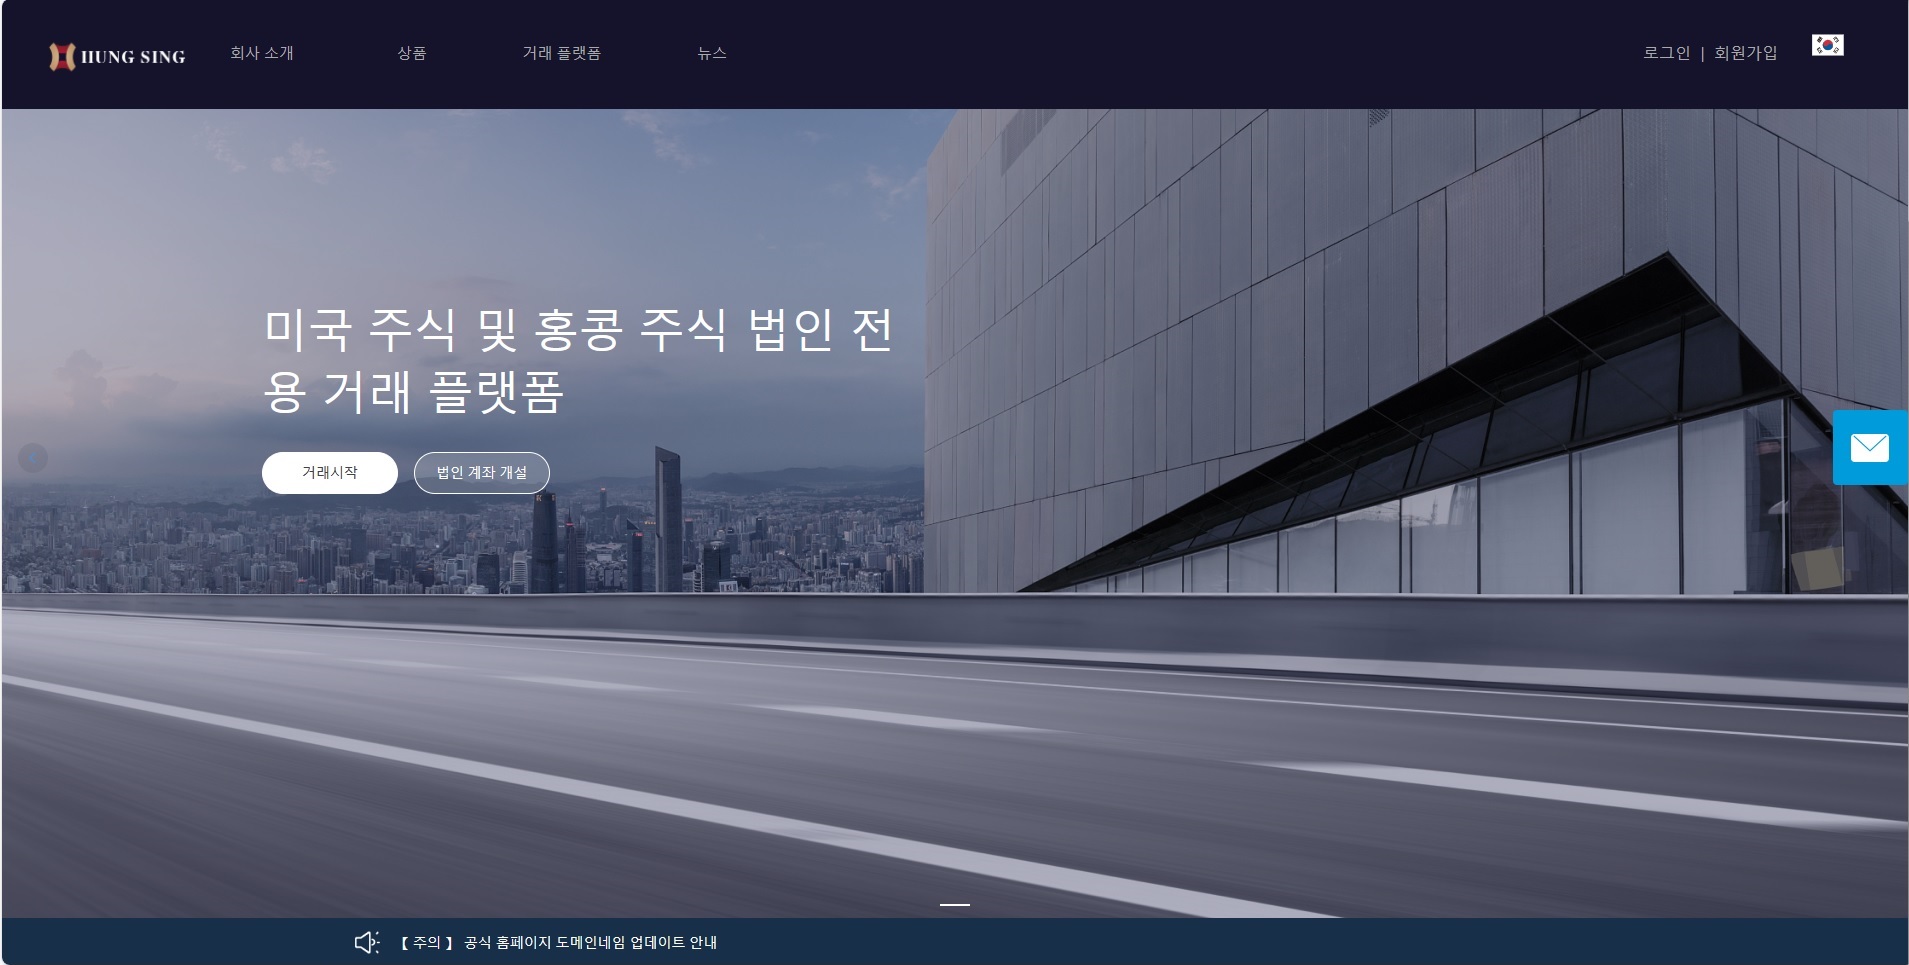
同时, 鸿升希望提醒公众以下欺诈行为,在某些情况下,某些声称是鸿升员工的个人会招揽投资者购买股票、加入投资计划或纳税。他们中的一些人通过出示伪造的鸿升名片、员工证或包含鸿升标志的文件,谎称代表鸿升。
鸿升在此重申,本行的香港网址为 www.hungsing.org。客户如需使用证券服务,应在浏览器上地址的欄目输入正确网址。
鸿升正与有关方面关闭伪冒网站。客户如有怀疑,请致电我们的客户服务热线(852) 3589 1623或发送电子邮件至[email protected],并向当地执法机构报告此事。
系统已恢复正常。 如仍有任何问题, 请打电话: 3589 1668 与客户经理联系。不便之处, 敬请原谅!
因网络故障,网络供应商正加急抢修中。 在此期间, 请打tel: 3589 1668 联系客户经理为您下单。 不便之处, 敬请原谅!
DZHI 報價系統
鴻昇證券以客為先,以超抵優惠價*向客戶提供下列產品:
串流版* (IQ Streaming)
串流版-是經濟通網上實時財經新聞報價系統。客戶成功申請串流版服務, 便可隨即查看港股行情、即時股票及期貨報價、專家評論、傳聞與貼士, 以及第一手直接報導國內的財經新聞, 以掌握中國經濟趨勢及金融政策, 更獨享乾坤燭圖表。 讓您隨時隨地於網上緊貼市況, 有效地追蹤及監察每隻股票的最新走勢, 助您作出最佳投資決定。
*請立即致電(852)-35891630向客戶主任申請!
並可與鴻昇網上交易系統連結發揮超強效能!!!
表格為 PDF 格式,若你的電腦未有Adobe Reader 請到此下載
鴻昇證券以客為先,以超抵優惠價*向客戶提供下列產品:
1. Aastocks 2007 (阿思達克2007) with Futures Market Depth
2. MIE (盈資訊) with Futures Market Depth
*請立即致電(852)-35891630向客戶主任申請!
表格為 PDF 格式,若你的電腦未有Adobe Reader 請到此下載
 客户服务热线: (852) 3589 1623

